
Warum C&I-Batterieprojekte scheitern
Die meisten C&I-Batterieprojekte, die scheitern, scheitern nicht wegen der Batterie.
Auf dem „European C&I Energy Storage and Management Summit“ wurde eine Folie von EY gezeigt, in der die Gründe für Stockungen bei C&I-Batterieprojekten aufgelistet waren – wobei die Technologie den letzten Platz belegte. An erster Stelle standen kommerzielle Faktoren, Regulierung, Finanzierung und Steuern.
Genau das beobachten wir tagtäglich. Ausgereifte LFP-Zellen und Standardgarantien sind selten die eigentliche Ursache. Der Markt wächst rasant, die Umsätze ändern sich schnell, und die Regeln werden neu geschrieben, während viele Projekte noch in der Planungsphase sind.
Was passiert gerade auf dem Markt?
Es gibt mehr Möglichkeiten für C&I-Batterien als je zuvor, doch die einfachsten Umsatzquellen schwinden. Hier sind fünf Trends aus den letzten Monaten:
- Der Bereich C&I-Speicher wächst rasant. Im Jahr 2026 wurden in Europa erstmals mehr Energiespeicher installiert als in den USA. Wood Mackenzie beschreibt den C&I-Bereich nun als ein Segment, das endlich zu wachsen beginnt. Auch die Preise sinken: EUPD Research geht davon aus, dass weitere Lieferungen nach Europa die Preise für C&I-Anlagen gegen Ende des Jahres nach unten drücken werden. Die Hardware ist nicht das, was Projekte behindert.
- Die aFRR-Preise sinken. Eine Zwei-Stunden-Batterie in Deutschland hätte im August etwa 191.000 €/MW pro Jahr einbringen können, 15 % weniger als im August 2025. Modo Energy berichtet, dass aFRR-Up-Kapazitäten zu 7,35 €/MW/h gehandelt wurden, was der Hälfte des Vorjahresniveaus entspricht. Vor einem Jahr machte aFRR noch 88 % der Einnahmen aus, jetzt sind es etwa die Hälfte. Frankreich und Spanien zeigen das gleiche Muster, wie wir in unserem Beitrag „Deutschlands aFRR-Goldrausch neigt sich dem Ende zu“ erläutert haben.
- Die Netzentgelte ändern sich. Ab 2029 wird im Rahmen der deutschen AgNes-Reform für neu ans Netz angeschlossene Batterien eine Kapazitätsgebühr von etwa 4 bis 7 Euro pro kW und Jahr erhoben. Projekte behalten die derzeitige Ausnahmeregelung nur dann bei, wenn sie ihre endgültige Investitionsentscheidung vor dem 1. Januar 2027 treffen und bis zum 4. August 2029 ans Netz gehen (Cube Concepts). Die endgültige Entscheidung der Bundesnetzagentur wird noch vor Jahresende erwartet.
- Rechenzentren benötigen Batterien, um an das Stromnetz angeschlossen zu werden. In den wichtigsten Knotenpunkten Europas können neue Rechenzentren sieben bis zehn Jahre auf einen Netzanschluss warten. Eine vor Ort installierte Batterie in Kombination mit einem flexiblen Anschlussvertrag kann diese Wartezeit verkürzen, und die Server laufen weiterhin mit voller Leistung.
- An EV-Ladezentren werden zunehmend Batterien installiert. Betreiber von Ladestationen richten Speichersysteme neben Hochleistungsladegeräten ein, um die Kosten für teure Netzausbauten zu vermeiden. Das 600-kW-Ladezentrum von Atlante in der Toskana und die batteriegestützten Ladegeräte an britischen Autobahnraststätten sind zwei aktuelle Beispiele dafür (Flexecharge, EV Charging Infrastructure).
Alle fünf Trends weisen in dieselbe Richtung. Es werden immer mehr Batterien hinter dem Zähler installiert, und die Vorschriften in Bezug auf Einnahmen, Regulierung und Finanzierung ändern sich schneller als die Technologie.
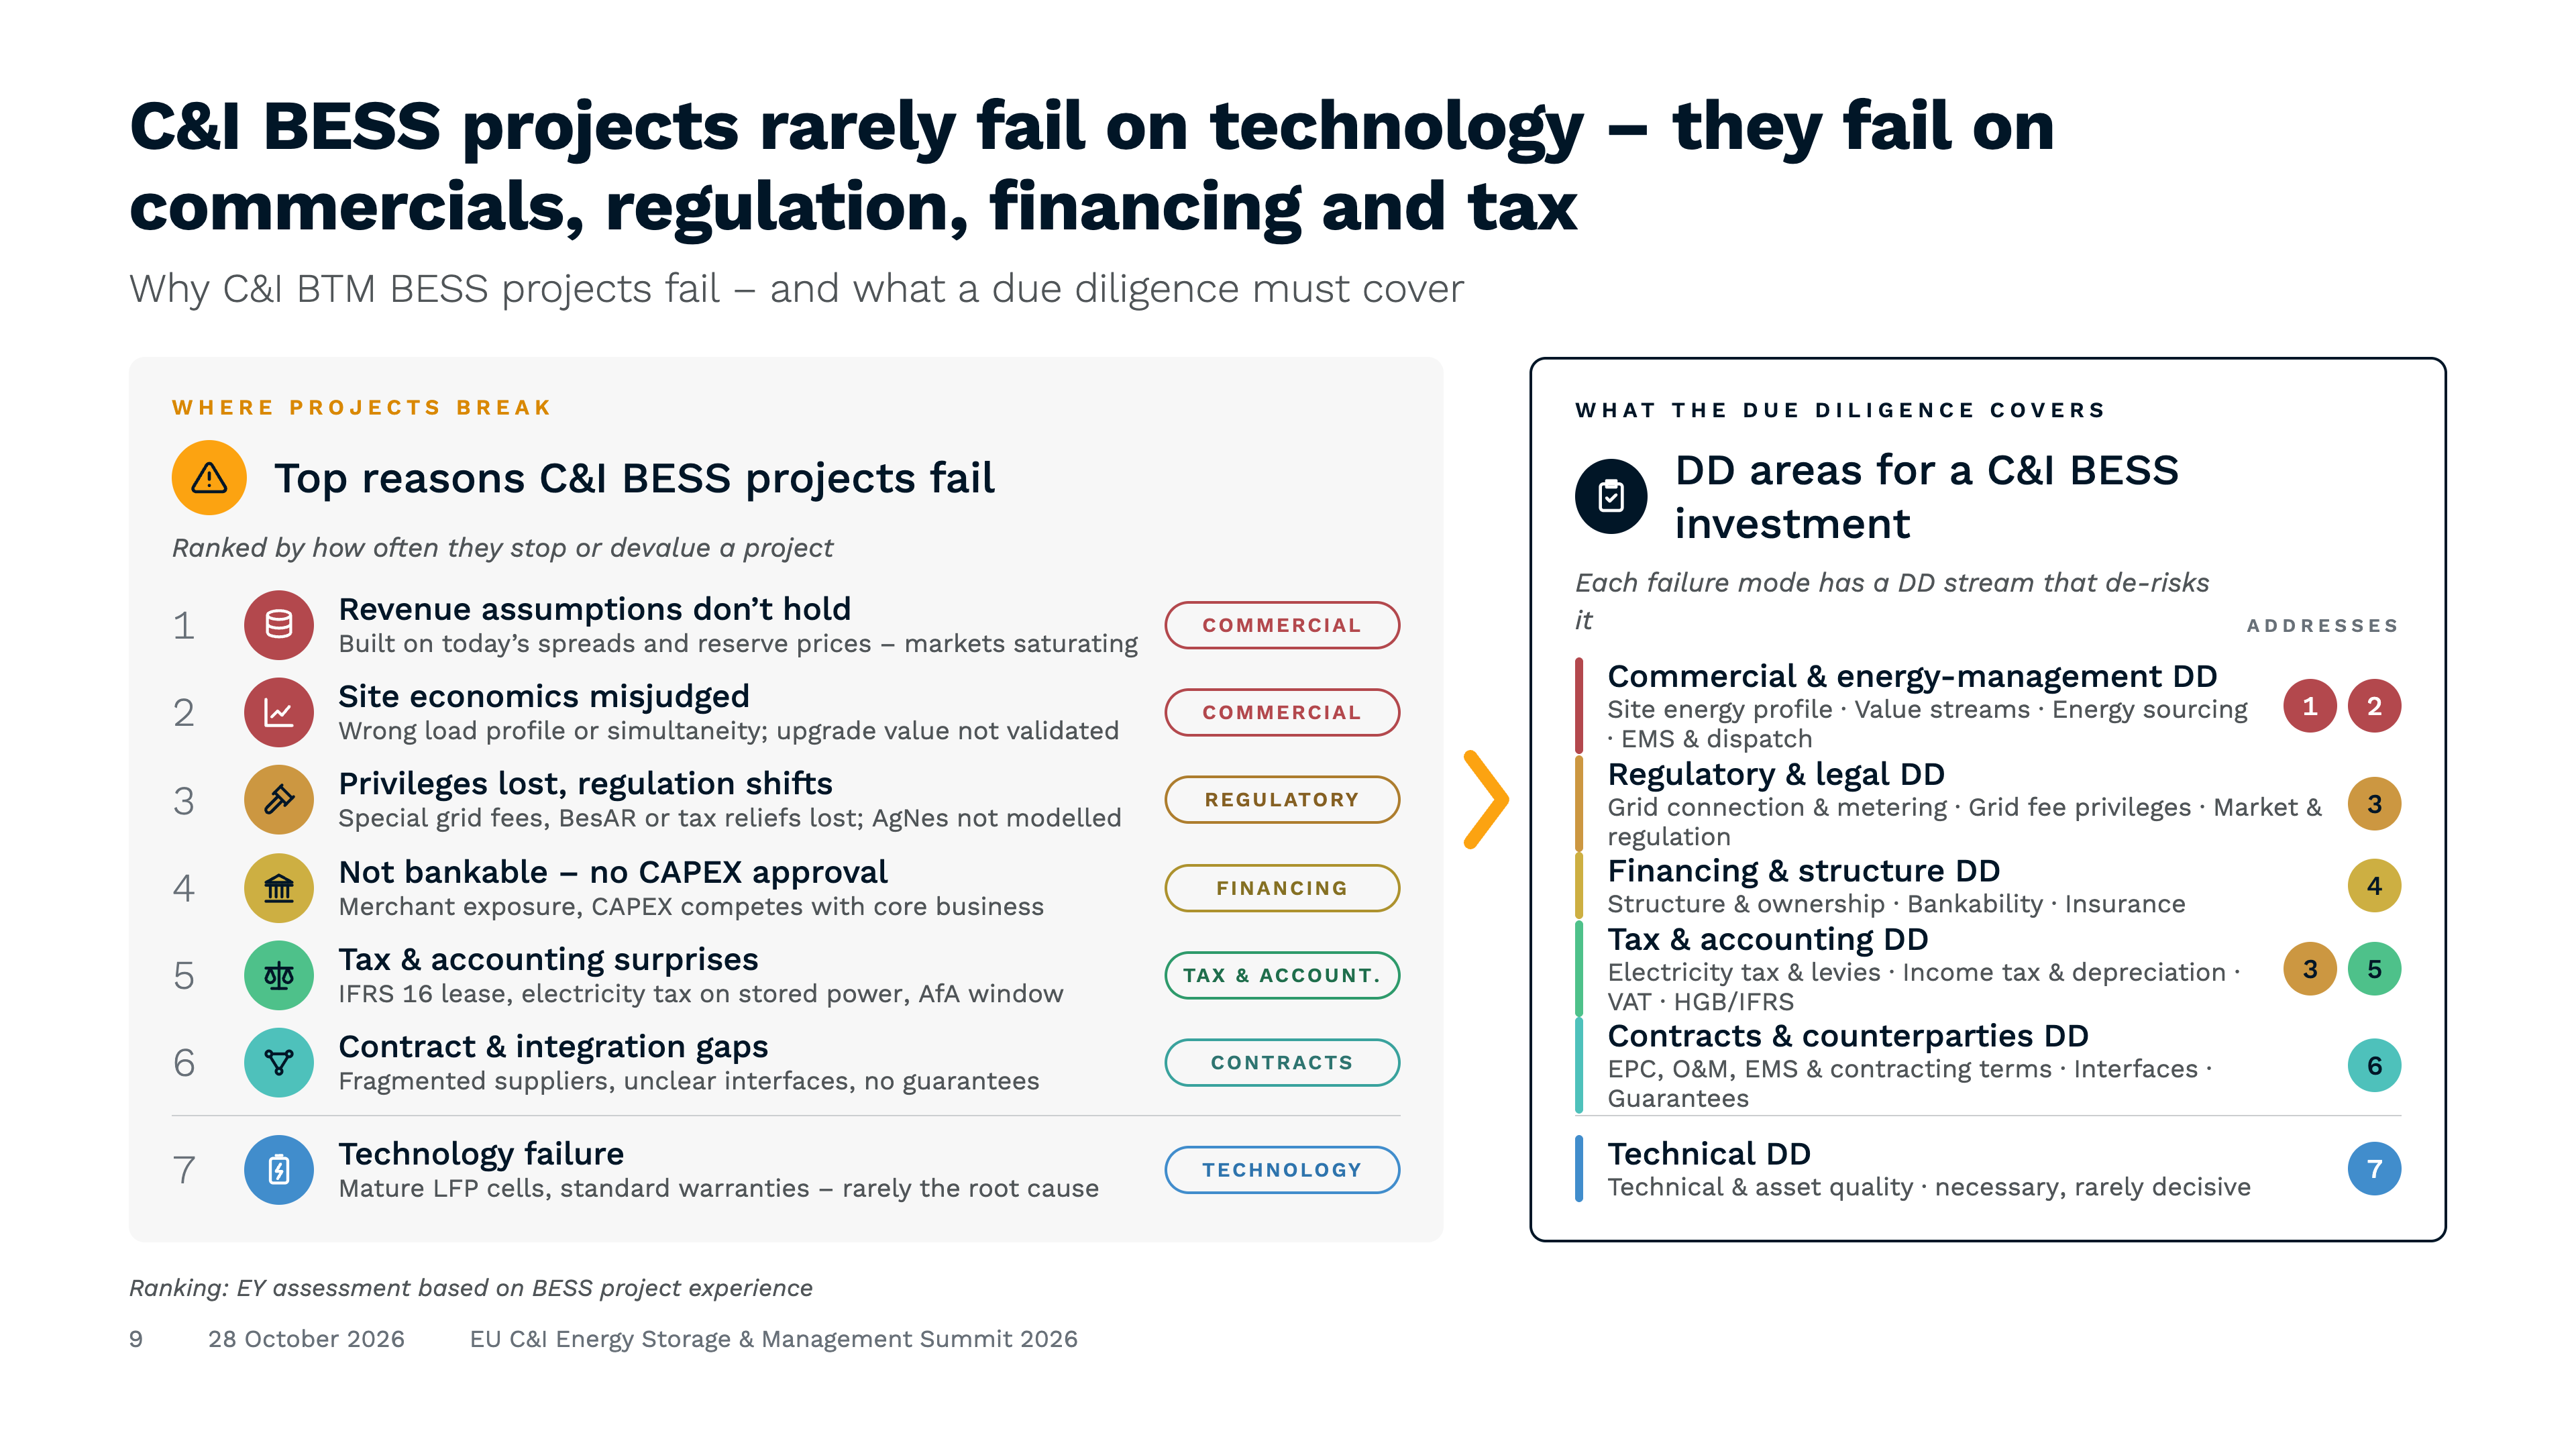
Wo C&I-Projekte wirklich scheitern
1. Werbespots
Die Umsatzprognosen halten oft nicht stand, sobald man die tatsächlichen Tarife, den Marktzugang und die Betriebskosten einbezieht. Viele Geschäftsmodelle basieren nach wie vor auf den Spreads und Mindestpreisen des Vorjahres. Die oben genannten aFRR-Zahlen zeigen, warum das riskant ist: Ein Modell, das auf den Kapazitätspreisen von 2025 basiert, wäre bereits um die Hälfte daneben. Auch der Standort spielt eine Rolle. Ein falsches Lastprofil, ein falsch eingeschätzter Simultanitätsfaktor oder Einsparungen durch Netzausbau, die niemand überprüft hat, können die Marge zunichte machen.
2. Verordnung
Die Regeln für den Netzanschluss, die Netzentgelte und die Marktanforderungen variieren von Land zu Land und können sich von Jahr zu Jahr ändern. AgNes ist ein anschauliches Beispiel dafür. Je nachdem, wann die Investitionsentscheidung getroffen wurde, können für zwei identische Batterien entweder gar keine Netzentgelte anfallen oder aber mehrere Zehntausend Euro pro Jahr. Auch die Vorqualifizierungsregeln, die Anforderungen an die Messtechnik und die Behandlung von Anlagen hinter dem Zähler unterscheiden sich in jedem Markt, in dem wir tätig sind.
3. Finanzierung
Kreditgeber wollen vorhersehbare Cashflows. Wenn ein Batterieunternehmen den Großteil seiner Einnahmen auf volatilen Märkten erzielt, braucht man einen klaren Plan, um sie zu überzeugen. Laut Modo Energy waren die meisten europäischen BESS-Kredite im dritten Quartal 2026 durch vertraglich vereinbarte Einnahmen abgesichert. Auf dem „Battery Business & Development Forum“ in diesem Frühjahr erklärten Banker, dass sie zunehmend Tolling-Vereinbarungen oder Mindestumsatzgarantien verlangen (ESS News). C&I-Standorte stehen vor einer weiteren Hürde: Die Batterie konkurriert mit dem Kerngeschäft des Unternehmens um Investitionsmittel. Daher muss das Negativszenario ebenso überzeugend sein wie das Positivszenario.
4. Steuern
Mehrwertsteuer, Stromsteuer und Abschreibungsvorschriften können die Zahlen stärker beeinflussen, als man vermuten würde. In Deutschland wurde gespeicherter Strom bis zum 1. Januar 2026 doppelt besteuert, und ob die Speicherung vor Ort von der Regelung profitiert, hängt davon ab, wie der Strom fließt (Taylor Wessing). Rechnet man die Leasingbilanzierung nach IFRS 16 und die Abschreibungszeiträume hinzu, können allein steuerliche Faktoren darüber entscheiden, ob ein Projekt die Schwellenrendite des Unternehmens erreicht.
Fragen, die Sie stellen sollten, bevor Sie sich für einen Anbieter entscheiden
Wenn Sie eine C&I-Batterie planen, sollten Sie alle vier Bereiche prüfen, bevor Sie die Datenblätter vergleichen:
- Basiert Ihr Erlösmodell auf aktuellen Marktdaten oder auf den Spreads des letzten Jahres?
- Wissen Sie, welche Märkte Ihre Batterie erschließen kann und was eine Vorqualifizierung beinhaltet?
- Haben Sie die Netzentgelte und Steuerregelungen modelliert, die zum Zeitpunkt Ihres Netzanschlusses gelten werden – und nicht die, die heute gelten?
- Können Sie einem Kreditgeber oder Ihrem Finanzvorstand aufzeigen, wie die Batterie auch in einem schlechten Jahr Gewinn abwirft?
- Wer ist für die einzelnen Schnittstellen zwischen EPC, O&M, EMS und dem Marktoptimierer verantwortlich?
Wenn Sie sich bei einem dieser Punkte unsicher sind, wird Ihr Projekt wahrscheinlich genau an dieser Stelle ins Stocken geraten.
Den vollständigen Leitfaden herunterladen
Welcher dieser vier Punkte hat bei Ihren Projekten die meisten Probleme verursacht?
All dies behandeln wir in unserem aktuellen Bericht „Wie man als BESS-Betreiber in den Flexibilitätsmarkt einsteigt“, einschließlich der Frage, wie man diese Fallstricke vermeiden kann. Holen Sie sich jetzt Ihr Exemplar: Laden Sie den Bericht herunter.


Kommentare